Installateur solaire en liquidation : vos recours en 2026
La liquidation judiciaire de votre installateur ne fait disparaître ni vos panneaux ni vos droits : trois recours survivent à l'entreprise, la déclaration de créance auprès du liquidateur, le blocage du crédit affecté et l'assurance du constructeur. Chacun a son délai, et le plus court est de deux mois à compter de la publication du jugement au BODACC. Voici l'ordre dans lequel les actionner, et ce que la jurisprudence de 2026 a changé.
- La liquidation judiciaire met fin à l'activité d'une entreprise et confie ses dettes à un mandataire : vos créances ne disparaissent pas, elles changent d'interlocuteur.
- Deux mois à compter de la publication du jugement au BODACC pour déclarer votre créance au liquidateur, seul interlocuteur possible (article L622-21 du Code de commerce).
- Crédit affecté : selon ABE Info Service (Banque de France, ACPR, AMF), aucun remboursement n'est exigible tant que vous n'avez pas signé le document de fin de travaux.
- Depuis l'arrêt de la Cour de cassation du 19 février 2026 (3e civile, n° 24-10.702), des panneaux en surimposition dont la seule fonction est de produire de l'électricité échappent à la décennale.
- Ce qui disparaît avec l'entreprise, ce qui lui survit
- Les quatre démarches à lancer dans les deux mois
- Le crédit affecté, le seul interlocuteur encore solvable
- Décennale : le revirement de 2026 retire le filet à beaucoup d'installations
- Chantier à l'arrêt : ce que coûte la reprise, et par où elle commence
- Avant de signer : les trois vérifications qui évitent tout cela
- Questions fréquentes
Ce qui disparaît avec l'entreprise, ce qui lui survit
Sur les cinq protections attachées à votre chantier, deux seulement survivent réellement à la disparition de l'installateur : l'assurance décennale, quand elle s'applique, et la garantie du fabricant des matériels. Les garanties qui reposent sur l'entreprise elle-même, le parfait achèvement et le bon fonctionnement, n'ont plus de débiteur solvable : elles existent toujours en droit, mais face à une société liquidée elles ne valent que ce que vaut l'actif restant.
| Protection | Durée | Qui l'assume si l'entreprise a disparu | Texte |
|---|---|---|---|
| Garantie de parfait achèvement | 1 an après réception | Personne en pratique : créance à déclarer au liquidateur | art. 1792-6 du Code civil |
| Garantie de bon fonctionnement (biennale) | 2 ans après réception | Personne en pratique, sauf assurance souscrite par l'entreprise | art. 1792-3 du Code civil |
| Garantie décennale | 10 ans après réception | L'assureur décennal, qui reste tenu après la liquidation | art. 1792 du Code civil, art. L241-1 du Code des assurances |
| Garantie du fabricant (modules, onduleur) | Celle inscrite sur la fiche produit | Le fabricant, qui est un tiers : à saisir directement | contrat commercial du fabricant |
| Acompte versé, travaux non faits | — | Le liquidateur, selon l'actif disponible et le rang de la créance | art. L622-21 du Code de commerce |
Sources : Code civil et Code des assurances, synthèse publiée par service-public.gouv.fr (fiche F2034) ; Code de commerce.
La nuance décisive : l'assurance décennale est souscrite par l'entreprise, mais le contrat engage l'assureur, pas le gérant. Une société radiée n'éteint donc pas la couverture. Encore faut-il avoir conservé l'attestation d'assurance remise avant le chantier, et que l'installation entre dans le champ de la décennale — ce qui n'est plus automatique depuis 2026.
Les quatre démarches à lancer dans les deux mois
Le compteur démarre à la publication du jugement d'ouverture au BODACC, le Bulletin officiel des annonces civiles et commerciales : vous avez deux mois pour déclarer votre créance, et passé ce délai elle est en principe perdue. Les quatre démarches ci-dessous se mènent en parallèle, pas l'une après l'autre.
- Vérifier la procédure sur le BODACC. La recherche par nom d'entreprise, gratuite sur bodacc.fr, donne la nature exacte de la procédure (sauvegarde, redressement, liquidation), sa date et le nom du mandataire judiciaire. C'est ce document qui fait courir les délais, pas un courriel de l'entreprise ni une rumeur de chantier.
- Déclarer sa créance au liquidateur, par lettre recommandée avec accusé de réception : montant réclamé, cause (acompte versé pour des travaux non exécutés, malfaçons chiffrées), copies du devis signé, des factures, des preuves de paiement et des photos du chantier en l'état.
- Écrire à l'organisme de crédit si l'installation a été financée par un crédit affecté, en lui signalant par écrit que la prestation n'est pas exécutée. C'est le levier le plus efficace, détaillé dans la section suivante.
- Déclarer le sinistre à l'assureur décennal si des désordres sont apparus : l'attestation d'assurance remise au moment du devis porte le nom de l'assureur et le numéro de police. À défaut, le liquidateur peut aider à l'identifier.
Le crédit affecté, le seul interlocuteur encore solvable
Si vos panneaux ont été financés par un crédit affecté, vous n'avez rien à rembourser tant que la prestation n'est pas achevée. ABE Info Service, le service d'information commun à la Banque de France, à l'ACPR et à l'AMF, le formule sans ambiguïté : l'emprunteur ne peut être tenu de rembourser avant la signature du document attestant la livraison du bien ou la bonne fin de la prestation.
Le crédit affecté est un prêt rattaché à un achat précis : les deux contrats sont juridiquement liés. Les articles L312-55 et L312-56 du Code de la consommation permettent au juge de suspendre, puis d'annuler le crédit lorsque le contrat principal n'est pas exécuté. L'argument porte d'autant mieux que l'organisme a libéré les fonds sur la seule foi d'un bon de commande signé, sans vérifier que l'installation était terminée et raccordée.
- Ne signez jamais une attestation de fin de travaux pour débloquer les fonds plus vite : ABE Info Service rappelle que ce document vous engage et vaut reconnaissance d'une prestation conforme à la commande.
- Écrivez à l'organisme de crédit, pas au vendeur : le vendeur liquidé ne répond plus, l'organisme si.
- Conservez tout : bon de commande, conditions du démarchage, dates, photos. Le délai de rétractation de 14 jours sur l'offre de crédit est expiré depuis longtemps, mais l'inexécution, elle, se prouve à tout moment.
Vérifiez en 2 minutes ce que votre toiture peut produire et recevez une étude chiffrée, sans engagement.
Décennale : le revirement de 2026 retire le filet à beaucoup d'installations
Des panneaux posés en surimposition sur une couverture existante, dont la seule fonction est de produire de l'électricité, ne relèvent plus de la garantie décennale. La Cour de cassation l'a jugé dans son arrêt du 19 février 2026 (3e chambre civile, n° 24-10.702), dans la ligne du revirement opéré le 25 septembre 2025 (n° 23-22.955) et confirmé le 6 mars 2025 (n° 23-20.018). Le critère retenu est la fonction de clos et de couvert : des modules qui remplacent les tuiles et assurent l'étanchéité de la toiture restent couverts ; des modules simplement fixés au-dessus des tuiles sont analysés comme de simples éléments d'équipement.
La conséquence est brutale quand l'entreprise a disparu : sans décennale, le propriétaire bascule sur la responsabilité contractuelle de droit commun, c'est-à-dire face à une société qui n'existe plus. D'où l'importance de vérifier l'assurance avant la signature, un point détaillé dans notre guide sur les 10 points à vérifier sur un devis photovoltaïque.
Chantier à l'arrêt : ce que coûte la reprise, et par où elle commence
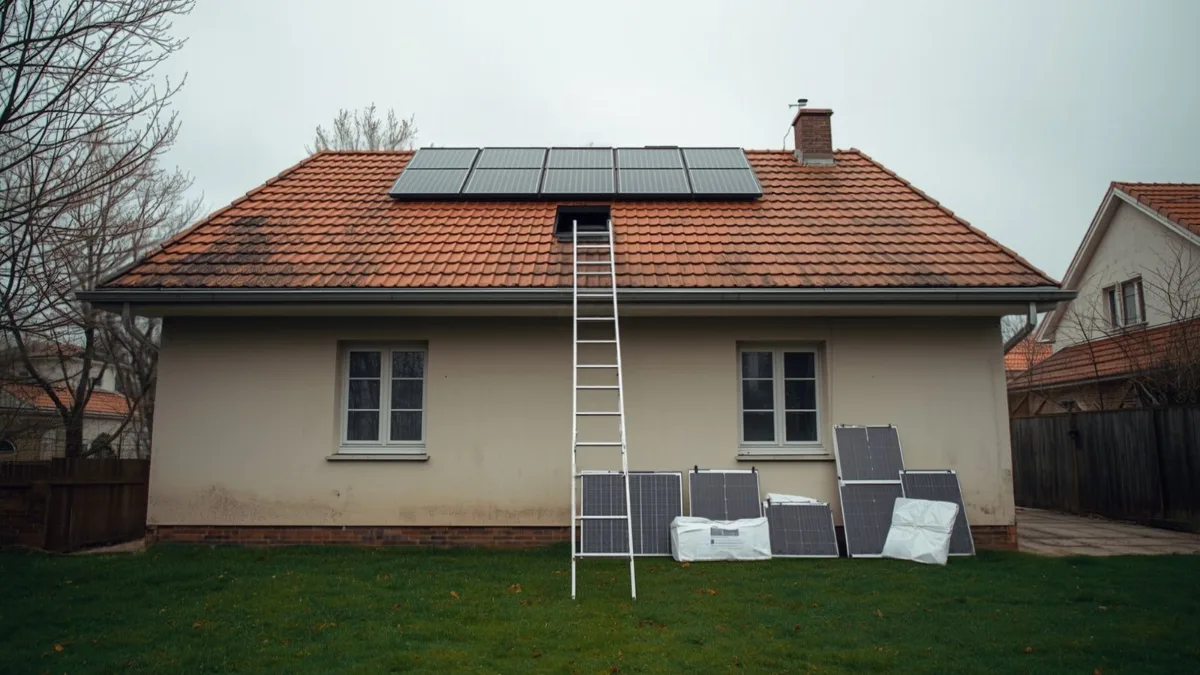
Une installation laissée inachevée peut être reprise par une autre entreprise, mais aucun professionnel sérieux n'y touche sans le dossier technique complet du premier. Le centre national de ressources sur le photovoltaïque, photovoltaique.info, édité par l'association Hespul, consacre une rubrique entière à la façon de terminer une installation sans son installateur et pose la même condition préalable : plans, schémas électriques, références exactes des matériels posés, autorisation d'urbanisme, et un état des lieux écrit qui fixe le point de départ des responsabilités du repreneur.
| Poste | Montant | Source |
|---|---|---|
| Attestation de conformité Consuel jaune (production sans stockage) | 76,37 € TTC pour un formulaire | grille tarifaire Consuel du 2 septembre 2025 |
| Visite de contrôle renouvelée après non-conformité | 233,62 € TTC | grille tarifaire Consuel du 2 septembre 2025 |
| Seconde visite (chantier fermé, travaux insuffisants) | 141,08 € TTC | grille tarifaire Consuel du 2 septembre 2025 |
| Diagnostic et reprise par un nouvel installateur | Devis à part entière, selon l'état de la pose | photovoltaique.info (Hespul) |
Montants officiels Consuel, TTC, frais de déplacement inclus — grille applicable depuis le 2 septembre 2025.
Deux vérifications administratives valent le détour avant de relancer le chantier. La convention de raccordement, d'abord : le dossier est ouvert au nom du producteur, pas de l'installateur, et le gestionnaire de réseau doit être informé du changement d'entreprise. Les conditions d'achat ensuite : l'arrêté du 1er juin 2026, applicable aux demandes complètes de raccordement déposées à compter du 5 juin 2026, a supprimé la prime à l'autoconsommation et ramené le tarif d'achat du surplus à 1,1 c€/kWh jusqu'à 100 kWc. Ce sont les conditions en vigueur à la date de la demande complète de raccordement qui s'appliquent : faites confirmer par écrit ce qui reste acquis à votre dossier avant d'engager des frais de reprise.
Recevez une étude gratuite et le chiffrage d'une installation adaptée à votre toiture et à votre consommation.
Avant de signer : les trois vérifications qui évitent tout cela
Trois documents demandés avant la signature écartent la grande majorité des dossiers à risque : l'attestation d'assurance décennale en cours de validité, les comptes publiés de l'entreprise, et la qualification RGE vérifiée à sa source. Le contexte justifie cette prudence : dans le baromètre Enerplan et Observ'ER mené du 6 novembre au 3 décembre 2025 auprès de 351 entreprises et relayé en février 2026, 75 sociétés, soit 22 % des répondants, déclaraient envisager des licenciements en 2026, et les effectifs du solaire résidentiel étaient passés de 3 070 à 2 891 personnes depuis fin 2024. Deux tiers des entreprises du secteur comptent moins de cinq salariés : la défaillance d'un installateur n'a rien d'un événement rare.
- L'attestation d'assurance décennale : exigez-la nominative, en cours de validité à la date prévue des travaux, et avec l'activité photovoltaïque expressément mentionnée. Une attestation générique de couvreur ne couvre pas forcément la pose de modules.
- La santé financière : les comptes annuels sont consultables gratuitement sur annuaire-entreprises.data.gouv.fr, service de l'État. Une société créée il y a six mois qui réclame 30 % d'acompte mérite une seconde question.
- La qualification RGE : elle se vérifie sur france-renov.gouv.fr, et non sur le logo imprimé en bas du devis. Nous détaillons les deux référentiels que l'État reconnaît dans notre guide sur les deux grilles de qualité de l'État.
Le médiateur national de l'énergie, dans son rapport d'activité publié le 2 juin 2026, enregistre 10 475 saisines sur 2025, en baisse de 10 %, mais signale l'émergence de problématiques liées à la production photovoltaïque : le seul acheteur JPME a concentré 621 saisines en 2025, plus du double de 2024, pour des défauts systématiques de paiement à ses clients producteurs. Le risque ne se limite donc pas au poseur : il court jusqu'à l'acheteur du surplus. Notre page panneaux solaires reprend les étapes d'un projet, du dimensionnement au raccordement.
2 minutes pour savoir ce que votre toiture peut produire et quelles aides restent accessibles en 2026.
Questions fréquentes
Mon installateur est en liquidation : dois-je continuer à rembourser mon crédit ?
Si le financement est un crédit affecté et que les travaux ne sont pas achevés, non : ABE Info Service, le service commun à la Banque de France, à l'ACPR et à l'AMF, rappelle qu'aucun remboursement n'est exigible avant la signature du document attestant la bonne fin de la prestation. Signalez l'inexécution par lettre recommandée à l'organisme de crédit, preuves de l'état du chantier à l'appui. Les articles L312-55 et L312-56 du Code de la consommation permettent ensuite au juge de suspendre puis d'annuler le crédit. Un prêt personnel classique, non affecté à l'achat, ne bénéficie pas de ce mécanisme.
Qui peut finir le chantier si l'entreprise a disparu ?
Une autre entreprise peut reprendre l'installation, à condition de disposer du dossier technique laissé par la première : plans, schémas électriques, références des matériels, autorisation d'urbanisme. Le centre de ressources photovoltaique.info, édité par l'association Hespul, recommande un état des lieux écrit avant toute intervention, afin que le repreneur ne réponde pas des défauts antérieurs. Comptez le coût de ce diagnostic en plus des travaux restants, ainsi que l'attestation Consuel jaune, facturée 76,37 € TTC pour un formulaire selon la grille en vigueur depuis le 2 septembre 2025.
La garantie décennale joue-t-elle encore si l'installateur n'existe plus ?
Oui lorsqu'elle s'applique, car c'est l'assureur et non le gérant qui est engagé : une société radiée n'éteint pas le contrat, et l'article L241-1 du Code des assurances impose cette assurance aux constructeurs. Mais depuis l'arrêt de la Cour de cassation du 19 février 2026 (3e civile, n° 24-10.702), des panneaux posés en surimposition dont la seule fonction est de produire de l'électricité sont exclus du champ de la décennale. Des modules intégrés qui assurent le clos et le couvert, ou un désordre d'étanchéité rendant le logement impropre à son usage, y restent en revanche. Conservez l'attestation d'assurance remise avec le devis : sans elle, identifier l'assureur après la liquidation devient difficile.
Puis-je récupérer l'acompte versé avant la liquidation ?
Il faut le déclarer comme créance au mandataire judiciaire dans les deux mois suivant la publication du jugement au BODACC, par lettre recommandée avec accusé de réception et pièces justificatives. L'article L622-21 du Code de commerce interdit toute action directe en paiement contre une société en procédure collective : le liquidateur est le seul interlocuteur. Le remboursement effectif dépend de l'actif disponible et du rang de la créance, les particuliers étant servis après les créanciers prioritaires. Lorsque l'acompte a été financé par un crédit affecté, l'action contre l'organisme prêteur est généralement plus efficace que la déclaration de créance.
Panneaux solaires près de chez vous
Aides, prix et conseils panneaux solaires adaptés à votre département :
Testez votre éligibilité aux aides 2026 en 30 secondes — gratuit, sans engagement, installateurs RGE vérifiés.